
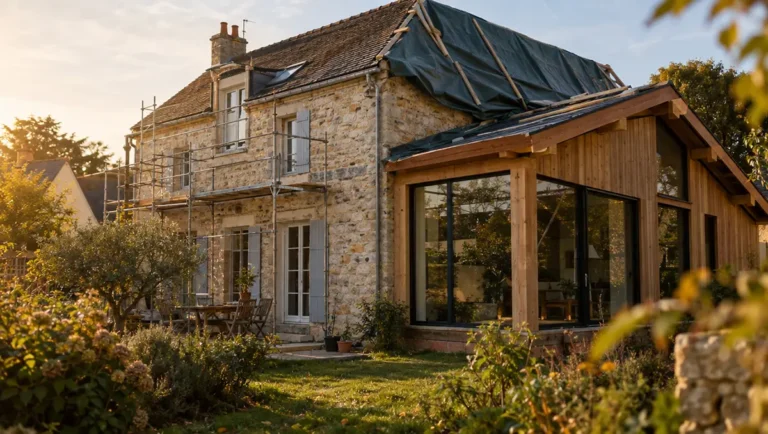
En bref : une extension, un garage transformé en chambre, une véranda ou une piscine enterrée modifient la surface, la valeur ou le niveau de risque de votre maison. Ces changements se signalent par écrit à votre assureur, dans les 15 jours. Faute de quoi, l’indemnité peut fondre au premier sinistre.
Assurance habitation et travaux : quels changements signaler à son assureur
Le Code des assurances laisse peu de marge. Dès que des travaux rendent fausses les réponses données à la souscription (surface, nombre de pièces, dépendances, équipements), l’assureur doit être prévenu. Beaucoup de propriétaires l’apprennent le jour où l’expert arrive après un dégât des eaux. Il sort son mètre laser et compte une chambre de plus que sur le contrat. Reste à séparer les travaux qui comptent pour votre assurance habitation de ceux qui n’intéressent personne, puis à faire la démarche sans laisser de prise à un litige.
Ce que la loi impose en matière d’assurance habitation et de travaux
L’article L113-2 du Code des assurances oblige l’assuré à déclarer en cours de contrat les « circonstances nouvelles » qui aggravent les risques ou en créent de nouveaux. Un contrat multirisque habitation est chiffré à partir de quelques données : le type de logement, la surface, le nombre de pièces, les dépendances et le capital mobilier. Il suffit de parcourir une offre comme https://www.cardif.fr/assurance-habitation pour voir sur quoi repose le tarif. Chaque donnée que vos travaux modifient doit être mise à jour.
Quinze jours, par écrit
Le texte fixe à la fois la forme et le délai. La déclaration se fait par lettre recommandée ou par envoi recommandé électronique, dans les quinze jours qui suivent le moment où vous avez connaissance du changement. Un appel au conseiller ne suffit pas, même s’il vous répond que « c’est noté ». Pour des travaux prévus de longue date, le délai part en pratique dès la signature du devis. Mon conseil : écrivez avant le premier coup de pioche, puis de nouveau à la fin du chantier avec les surfaces réelles.
Ce que coûte le silence
Tout dépend de votre bonne foi. Si l’omission est involontaire et qu’elle se découvre après un sinistre, l’indemnité baisse en proportion de la prime payée par rapport à celle qui aurait dû l’être (article L113-9). Prenons un exemple : vous payez 300 € par an alors que la maison agrandie en coûterait 400 €. Sur 20 000 € de dégâts, vous touchez alors 15 000 €. Si l’assureur prouve une fausse déclaration intentionnelle, l’article L113-8 prévoit la nullité du contrat, et l’assureur garde les primes déjà versées.
Le simple retard est traité plus doucement. L’assureur ne peut vous opposer la déchéance pour déclaration tardive que s’il prouve que ce retard lui a causé un préjudice.
Quels travaux déclarer à votre assurance habitation
Le critère ne dépend pas du montant de la facture. Ce qui compte, c’est l’effet sur le risque assuré. Un ravalement à 25 000 € ne change rien au contrat. Un poêle à bois à 3 000 € introduit un risque d’incendie qui n’existait pas.
| Travaux | À signaler ? | Ce que l’assureur ajuste |
|---|---|---|
| Extension, surélévation, combles aménagés | Oui | Surface, nombre de pièces, capital bâti |
| Garage transformé en pièce de vie | Oui | Nombre de pièces, usage des locaux |
| Véranda, abri de jardin en dur | Oui | Surface, bris de glace, vol |
| Piscine enterrée ou semi-enterrée | Oui | Garantie dommages de la structure et des équipements |
| Poêle à bois, insert, cheminée | Oui | Risque incendie |
| Cuisine ou salle de bains haut de gamme | Conseillé | Valeur des aménagements |
| Alarme, porte blindée, volets renforcés | Oui, à votre avantage | Garantie vol, parfois à la baisse |
| Peinture, papier peint, sol remplacé à l’identique | Non | Rien |
Garage, véranda, piscine : les cas qui piègent
Le garage est le cas le plus souvent oublié. Pour l’assureur, c’était une dépendance ; si vous aménagez une pièce de vie dans votre garage, il devient une chambre ou un bureau, et donc une pièce principale de plus. Vous trouverez des idées d’aménagement sur si vous aménagez une pièce de vie dans votre garage. Côté urbanisme, Service-public rappelle qu’une déclaration préalable est exigée au-delà de 5 m² transformés, ou dès qu’on remplace la porte par une baie vitrée.
La véranda n’a pas de contrat propre. Elle s’intègre au contrat multirisque par un avenant, qui précise sa surface et ses protections. La piscine pose une question différente. Un accident dans le bassin relève de la responsabilité civile. Pour couvrir la coque, le local technique ou le robot, il faut une garantie dommages. N’oubliez pas que toute piscine enterrée non couverte doit être équipée d’une barrière, d’une alarme, d’une couverture ou d’un abri, sous peine d’une amende de 45 000 €. Beaucoup de contrats font aussi de ce dispositif une condition de garantie : vérifiez la clause dans vos conditions générales.
Assureur, mairie, impôts : trois déclarations différentes
C’est la confusion que je rencontre le plus souvent. Avoir déposé une déclaration préalable en mairie ne prévient pas votre assureur. Et le service des impôts attend sa propre déclaration dans les 90 jours qui suivent l’achèvement d’une construction fixée au sol. Aucune de ces administrations ne transmet l’information aux autres. Le fisc repère d’ailleurs les piscines non déclarées grâce aux photos aériennes, et pour ce qui est des surfaces, votre assureur pourrait très bien croiser un jour les mêmes sources.
Pendant le chantier, un risque à part
Une maison en travaux se protège mal. Un échafaudage donne accès à l’étage, un toit reste bâché une semaine, et une canalisation déplacée fuit sous une chape toute neuve. Si vous quittez les lieux pendant le chantier, vérifiez la clause d’inoccupation de votre contrat : certaines garanties vol sont suspendues au-delà d’une certaine durée d’absence. Avant de signer, exigez l’attestation de garantie décennale de chaque artisan ; ceux qui sont soumis à cette garantie doivent la joindre à leurs devis.
L’assurance dommages-ouvrage est légalement obligatoire pour le maître d’ouvrage dès que les travaux relèvent de la décennale (article L242-1). Beaucoup de particuliers s’en passent pour des petits chantiers. Pour une extension ou une surélévation, je la recommande sans hésiter : elle vous indemnise sans attendre qu’un tribunal désigne le responsable.
Déclarer ses travaux à son assureur sans ouvrir de litige
Un courrier vague appelle une réponse vague. Le vôtre doit permettre à l’assureur de recalculer la prime sans avoir à vous rappeler. J’y mets systématiquement ces informations :
- La nature des travaux et leurs dates prévues de début et de fin.
- La surface ajoutée et le nouveau nombre de pièces principales, selon la méthode de calcul de vos conditions générales.
- Les nouveaux équipements : piscine, poêle, véranda, panneaux solaires.
- Les protections installées, comme une alarme, des serrures certifiées ou des volets.
- Une demande explicite d’avenant écrit qui confirme la prise en compte.
L’assureur a alors deux options, prévues par l’article L113-4. Il peut proposer une nouvelle cotisation ; si vous la refusez ou si vous ne répondez pas dans les trente jours, il peut résilier. Il peut aussi résilier directement, avec un préavis de dix jours. Une hausse de cotisation reste la réponse la plus fréquente. Si elle vous paraît excessive, la loi Hamon vous permet de changer d’assureur à tout moment après un an de contrat. Comparez à surface égale, avec les nouvelles pièces déclarées.
Quand des travaux font baisser votre cotisation
On l’oublie : la déclaration joue aussi dans l’autre sens. Le même article L113-4 prévoit que, si le risque diminue, vous avez droit à une baisse de prime. Si l’assureur refuse, vous pouvez résilier, avec effet trente jours plus tard. Une piscine comblée, une dépendance démolie, une alarme reliée à un télésurveilleur ou une porte blindée peuvent justifier une révision. Joignez les factures et les certificats de pose : c’est ce qui décide un gestionnaire. Mon expérience est simple. L’assuré qui déclare ses améliorations obtient rarement une grosse ristourne, mais il dispose d’un dossier à jour le jour où l’expert passe, et c’est ce qui compte au moment de l’indemnisation.
FAQ
Faut-il déclarer des travaux de rénovation intérieure ?
Pas s’ils se limitent à la peinture ou au remplacement à l’identique. Une cuisine ou une salle de bains nettement plus chère mérite d’être signalée, car elle augmente la valeur à indemniser en cas d’incendie ou de dégât des eaux.
Quel délai pour déclarer des travaux à son assureur ?
Quinze jours à partir du moment où vous connaissez le changement, par lettre recommandée ou par envoi recommandé électronique. Pour des travaux prévus, je conseille d’écrire avant le début du chantier, puis de confirmer les surfaces réelles à la fin.
Que se passe-t-il si je n’ai pas déclaré une extension ?
Après un sinistre, si l’oubli est involontaire, l’indemnité baisse en proportion de la prime qui manquait. Si l’assureur prouve une omission volontaire, il peut obtenir la nullité du contrat et garder les primes déjà versées.
L’assureur peut-il résilier mon contrat après des travaux ?
Oui, si les travaux aggravent le risque. Il peut résilier avec un préavis de dix jours, ou proposer une nouvelle prime. Si vous refusez cette prime ou ne répondez pas sous trente jours, il peut aussi résilier.
Un locataire doit-il prévenir son assureur après des travaux ?
Oui, si les travaux modifient les pièces, les équipements ou la valeur du mobilier assuré. Les travaux de transformation demandent aussi l’accord écrit du propriétaire, qui doit lui-même mettre à jour son assurance propriétaire non occupant.